
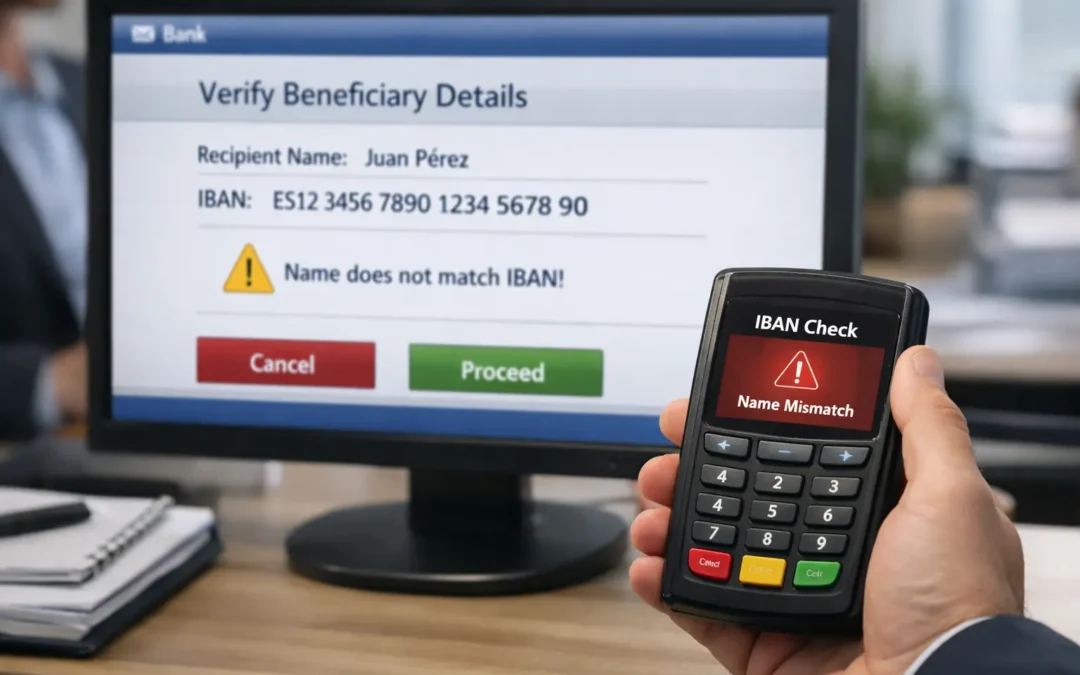
A partir del 9 de octubre de 2025, el sistema bancario europeo experimentó uno de los cambios más relevantes de los últimos años en materia de pagos y prevención del fraude. Las entidades financieras estarán obligadas a verificar que el nombre del beneficiario de una transferencia coincide con el IBAN antes de procesar transferencias inmediatas en euros. Una reforma largamente esperada que refuerza de forma clara la protección de los consumidores frente al fraude bancario.
Durante años, el sistema de pagos europeo se ha basado en un principio simple: si el IBAN era correcto y la operación estaba técnicamente autenticada, la entidad quedaba exonerada de responsabilidad. Este modelo trasladaba casi por completo el riesgo al cliente, incluso en supuestos de fraude sofisticado.
El auge del fraude man-in-the-middle ha evidenciado las carencias del sistema. En estos supuestos, un tercero intercepta comunicaciones legítimas y modifica el IBAN del destinatario sin que el cliente sea consciente, generando transferencias aparentemente autorizadas pero con consentimiento viciado.
Desde el punto de vista jurídico, estos casos siempre han planteado una dificultad evidente: la operación había sido formalmente autorizada, pero bajo engaño. Pese a ello, la normativa vigente venía inclinándose a favor de la banca cuando el IBAN existía y la autenticación era correcta.
Esta problemática conecta directamente con las operaciones bancarias no autorizadas, donde resulta clave determinar si el cliente actuó con negligencia grave o si el banco debía responder por los fallos de seguridad y control.
El nuevo Reglamento (UE) 2024/886 rompe con esta lógica. Su artículo 5 quater impone a las entidades financieras una obligación activa de verificación entre el nombre del beneficiario y el IBAN antes de ejecutar transferencias inmediatas.
La norma exige además advertir al cliente en caso de discrepancia. Si la verificación no se realiza o se ejecuta de forma defectuosa, la entidad podrá incurrir en responsabilidad directa y deberá reembolsar los fondos.
En este tipo de reclamaciones, contar con abogados expertos en Derecho Bancario en Madrid permite analizar si la entidad financiera cumplió sus obligaciones de verificación, prevención del fraude y reembolso de los fondos.
Este cambio eleva la diligencia exigible a las entidades financieras, alineando su responsabilidad con los medios técnicos y organizativos de los que disponen.
La jurisprudencia española ya apuntaba en esta dirección, señalando que no basta con acreditar una autorización formal cuando concurren indicios claros de fraude o suplantación de identidad.
La experiencia comparada en países como Reino Unido o Países Bajos ha demostrado la eficacia de estos sistemas de verificación para reducir el fraude.
Para los consumidores, este cambio supone un avance decisivo, al reducir el vacío legal existente hasta ahora y reforzar su posición frente a fraudes cada vez más sofisticados.
Conviene recordar que la prudencia del cliente sigue siendo relevante. La verificación bancaria refuerza la seguridad, pero no sustituye la atención ante comunicaciones sospechosas.
En definitiva, la obligación de verificar la correspondencia entre nombre e IBAN supone un cambio estructural en el sistema bancario europeo, avanzando hacia un equilibrio más justo entre tecnología, responsabilidad bancaria y protección del consumidor.
Víctor Ortiz Hernández
Abogado
Socio en RPV Abogados
Director del Departamento de Derecho Bancario