
“Para muchos consumidores que ya han experimentado dificultades con productos financieros complejos como tarjetas con ampliaciones automáticas, créditos encubiertos o líneas de crédito crecientes sin controles suficientes, esta reforma podría suponer un refuerzo claro de sus derechos y una herramienta de defensa más potente en caso de conflicto.”
El anteproyecto de la nueva Ley de Crédito al Consumo ha puesto de manifiesto que, tras años de discusión y alertas sobre prácticas abusivas en la concesión de financiación, el legislador busca profundizar la protección del consumidor en un ámbito que afecta de forma directa a la mayoría de los hogares.
Hasta ahora, gran parte del mercado crediticio al consumo operaba con un modelo que permitía la concesión de financiación de forma prácticamente automática, con ampliaciones de límites o productos vinculados sin necesidad de una expresión clara y consciente del consumidor.
La nueva normativa rompe con esa práctica al reforzar uno de los pilares más básicos del contrato: el consentimiento expreso, lo que implica que ya no es admisible que una entidad entienda que un consumidor ha aceptado una financiación u obligación simplemente por el uso continuado de un producto o por una conducta sobreentendida.
Ese principio, aparentemente técnico, es en realidad un avance práctico de enorme relevancia. La ley pretende erradicar el fenómeno del pronto crédito “por defecto”, de las ampliaciones automáticas de tarjetas, de los límites crecientes sin comunicación efectiva o de las financiaciones encubiertas en operaciones de compra.
Desde la perspectiva del consumidor, este cambio reforzará su posición de negociación frente a la entidad. Ya no bastará con que un contrato tenga una cláusula general que habilite a la entidad para ampliar un límite de crédito; deberá existir una manifestación expresa, específica y no ambigua del consumidor.
Otro aspecto relevante es la evaluación de solvencia. Si bien ya existían obligaciones de comprobar la capacidad de pago antes de conceder determinados créditos, la reforma las refuerza e introduce estándares más claros que dificultan que se aprueben créditos a personas sin una adecuada evaluación financiera.
En la práctica, esto significa que los consumidores verán una mayor transparencia previa a la firma de cualquier contrato de crédito: información más inteligible, advertencias claras sobre costes y riesgos, y una valoración técnica de su capacidad real de reembolso.
Un ejemplo práctico: hasta ahora era habitual que un cliente recibiera una tarjeta de crédito con un límite preaprobado y que, con el tiempo, ese límite se extendiera sin consentimiento específico. Con la nueva ley, esas ampliaciones deberán ser aceptadas expresamente por el cliente antes de cualquier modificación.
Asimismo, los créditos rápidos y microcréditos —muy criticados por sus elevadas TAE y por una percepción de facilidad excesiva en su concesión— entran en un marco más riguroso, donde no podrá entenderse un contrato válido sin que el consumidor haya manifestado, de forma clara, su voluntad de vincularse a sus condiciones.
Sin embargo, no todo es un avance sin matices. Un posible riesgo es que algunas entidades, ante un entorno más exigente, endurezcan las condiciones de acceso al crédito, lo que podría traducirse en mayores requisitos documentales o, en algunos casos, en mayores costes asociados para asegurar el menor riesgo percibido.
Otra cuestión importante es que la ley, por sí sola, no cambiará las prácticas comerciales de todas las entidades. La letra del texto puede ser amplia, pero será necesaria una supervisión efectiva por parte de los organismos reguladores y una actitud proactiva de los tribunales para que estos cambios se traduzcan en seguridad real para el usuario.
Es importante, en cualquier caso, que los consumidores entiendan que la protección normativa es un complemento de la responsabilidad personal y profesional: debe ir acompañada de una lectura reflexiva de los contratos y, cuando sea necesario, del asesoramiento de profesionales especializados que puedan explicar riesgos y consecuencias de forma clara.
En definitiva, la nueva Ley de Crédito al Consumo busca equilibrar la relación entre las entidades financieras y los consumidores, asegurando que ninguna financiación nazca de supuestos ambiguos o silenciosos. Si se implementa de forma efectiva, esta reforma puede suponer un paso adelante significativo en términos de transparencia, equidad y seguridad jurídica para todos.
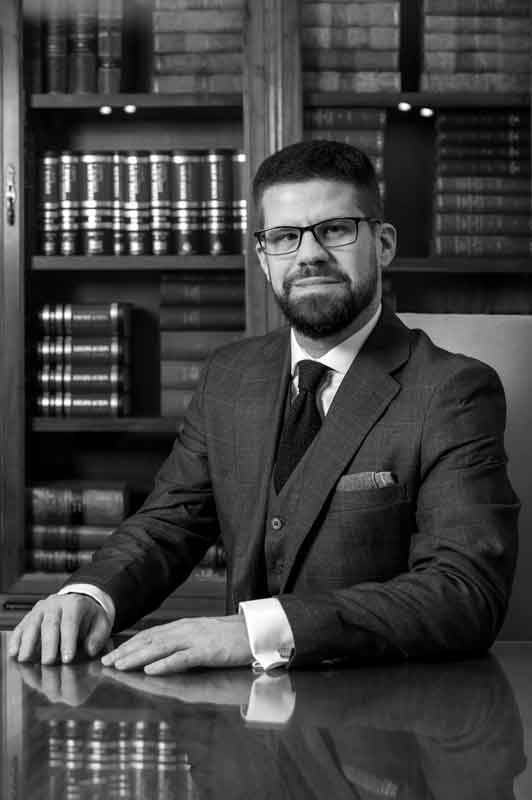
Víctor Ortiz Hernández
Abogado
Socio en RPV Abogados
Director del Departamento de Derecho Bancario